Laporan Khusus Konsultasi Publik RPP Komnas LIK
Pendahuluan: Inklusi Keuangan, Pilar Kemakmuran Bersama
Di tengah transformasi ekonomi digital, inklusi keuangan menjadi fondasi penting dalam mendorong pertumbuhan ekonomi yang adil dan berkelanjutan di Indonesia. Literasi dan akses layanan keuangan formal merupakan kunci pembebasan dari ketidaksetaraan ekonomi, khususnya bagi kelompok masyarakat di wilayah pedesaan dan pekerja sektor informal yang belum terjangkau perbankan konvensional.
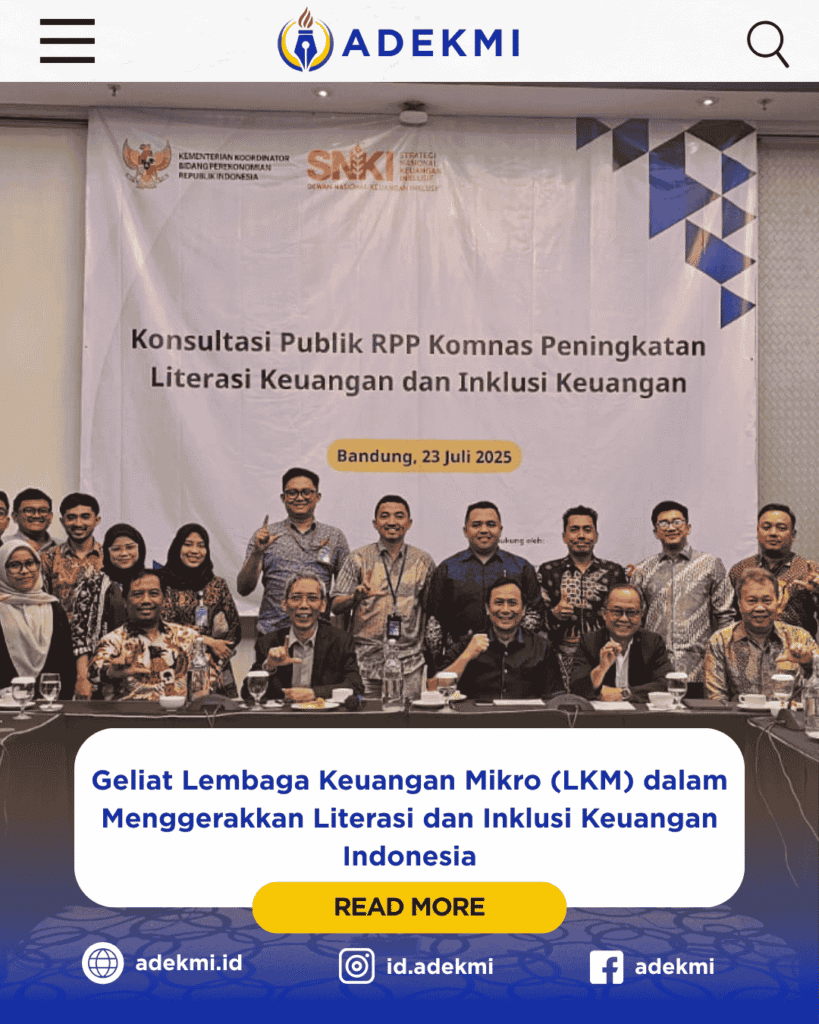
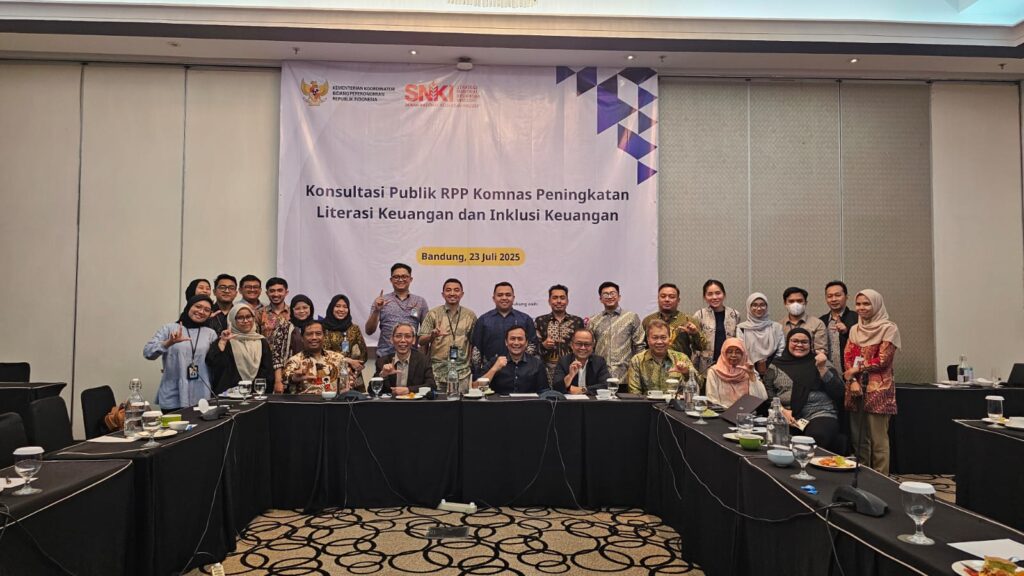
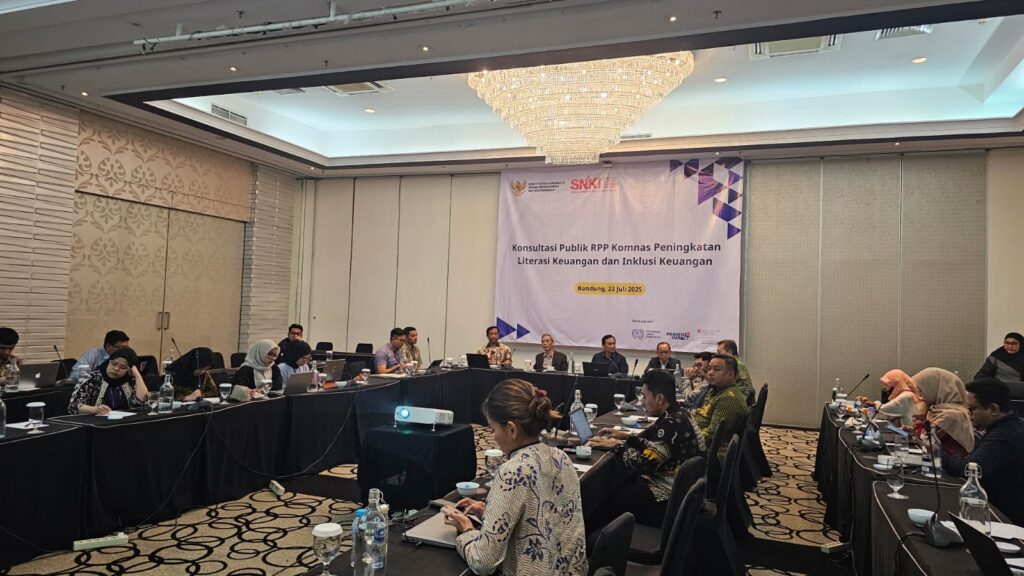
Sebagai respons strategis, Kementerian Koordinator Bidang Perekonomian bersama ILO dan DNKI menyelenggarakan Konsultasi Publik tentang Rancangan Peraturan Pemerintah (RPP) Komite Nasional Peningkatan Literasi Keuangan dan Inklusi Keuangan (Komnas LIK). Salah satu narasumber utama, Prof. Dr. Ahmad Subagyo, Wakil Rektor III Bidang Advokasi, Riset, dan Promosi IKOPIN University, memberikan paparan mendalam mengenai peran vital Lembaga Keuangan Mikro (LKM) dalam ekosistem inklusi keuangan nasional.
LKM di Indonesia: Pondasi Ekonomi Rakyat
Ragam dan Ekosistem LKM
Lembaga Keuangan Mikro (LKM) merupakan pilar layanan keuangan akar rumput yang menyediakan pembiayaan, simpanan, dan jasa konsultasi usaha kepada masyarakat berpenghasilan rendah dan pelaku UMKM di pelosok negeri. Keberagaman LKM tercermin dari:
- LKM yang Ditumbuhkan Pemerintah:
- Badan Kredit Desa (BKD)
- Badan Kredit Kecamatan (BKK)
- Perusahaan Daerah Perkreditan Kecamatan (PDPK)
- Badan Usaha Kredit Pedesaan (BUKP)
- Lembaga Kredit Kecamatan (LKK)
- Lumbung Kredit Pedesaan (LKP)
- Badan Karya Produksi Desa (BKPD)
- LKM Berbasis Swadaya Masyarakat:
- Baitul Maal Wat Tamwil (BMT)
- Baitul Tamwil Muhammadiyah (BTM)
- Kelompok Swadaya Masyarakat (KSM)
- Credit Union
- Pra Koperasi
- LKM Program Pemberdayaan:
- Unit Ekonomi Desa – Simpan Pinjam (UED-SP)
- Kelompok Usaha Bersama (KUBE)
- PNPM Mandiri
- Lembaga Simpan Pinjam Berbasis Masyarakat (LSPBM)
- Badan Keswadayaan Masyarakat – Unit Simpan Pinjam (BKM – USP)
- Gabungan Kelompok Tani (Gapoktan)
Keragaman ini membuktikan LKM telah lama mengakar, tak hanya sebagai lembaga finansial, tetapi sekaligus sebagai agen pembangunan dan pemberdayaan ekonomi masyarakat.
Data dan Pertumbuhan: Peran LKM dalam Angka
Statistik LKM Nasional
| Jenis LKM | Jumlah Lembaga |
| Lembaga eks Pasal 58 UU Perbankan (LDKP, BKD) | 6,971 |
| LKM swadaya masyarakat (BMT, BTM, Credit Union) | 24,392 |
| LKM program pemerintah (termasuk UPPKS) | 606,475 |
| Total | 637,838 |
Berdasarkan Naskah Akademis RUU LKM inisiatif DPR tahun 2010, jumlah LKM di Indonesia hampir menembus 640 ribu unit, menegaskan peranannya sebagai tulang punggung demokratisasi layanan keuangan di akar rumput.
Pertumbuhan Pesat
- Unit Syariah (LKMS):
- Pertumbuhan jumlah unit: 52,61% (2019–2023)
- Aset Desember 2021: Rp567,2 miliar (tumbuh 13,51% YoY)
- Kenaikan pembiayaan: 15,85%
- Kenaikan simpanan: 17,47%
- Tingkat pembiayaan bermasalah relatif rendah, bahkan saat pandemi
- Keseluruhan LKM:
- 2019–2023: Peningkatan jumlah pelaku (konvensional dan syariah) dari 204 ke 245
- Akumulasi aset (2023): Rp1,58 triliun
- Total modal (2023): Rp686 miliar
Fungsi Multiperan LKM dalam Literasi dan Inklusi Keuangan
1. Akses Keuangan Formal Bagi Semua Lapisan
LKM berkontribusi mengatasi “finansial eksklusi” yang sering dihadapi masyarakat pedesaan dan urban informalkan. LKM menyediakan:
- Simpanan dan pinjaman fleksibel, mudah dijangkau tanpa syarat administratif memberatkan
- Layanan berbasis trust komunitas, sehingga lebih inklusif bagi masyarakat bawah
- Produk keuangan syariah (LKMS), sesuai prinsip ekonomi Islam
2. Layanan Pengembangan Usaha dan Konsultasi
Tidak sekadar pemberi kredit, LKM juga menjadi mitra pelaku usaha mikro dan kecil dengan:
- Pendampingan manajemen dan pelatihan bisnis (formal dan informal)
- Konsultasi pengembangan usaha
- Fasilitasi pengelolaan simpanan dan investasi produktif
- Fasilitasi transformasi menuju usaha legal dan bankable
3. Agen Literasi Keuangan: Pendidikan dari Akar Rumput
LKM juga berfungsi sebagai kanal literasi keuangan, antara lain:
- Edukasi pentingnya menabung, mengelola hutang, dan investasi produktif
- Membiasakan masyarakat menggunakan layanan keuangan formal
- Mengedukasi produk keuangan syariah dan asuransi mikro
4. Kanal Perlindungan Sosial dan Ekonomi
LKM menjadi buffer saat terjadi krisis atau musibah dengan menyediakan:
- Asuransi mikro dengan premi terjangkau
- Dana bergulir untuk usaha pasca bencana atau krisis ekonomi
- Jaringan solidaritas, memitigasi risiko gagal bayar melalui model pinjam kelompok
Model Kelembagaan dan Regulator
Cakupan dan Regulasi
LKM dibedakan berdasarkan wilayah layanan:
- Skala Desa/Kelurahan: Rp100 juta modal disetor minimal
- Skala Kecamatan: Rp500 juta
- Skala Kabupaten/Kota: Rp1 miliar
LKM wajib menyesuaikan izin dan regulasi seiring berkembangnya skala layanan.
Perlindungan dan Pengawasan
- OJK (Otoritas Jasa Keuangan) berperan dalam pengawasan dan pembinaan LKM
- Seluruh dana masyarakat di LKM yang sah secara hukum dijamin LPS (Lembaga Penjamin Simpanan)
- LKM bisa menjadi channel program linkage perbankan BUMN, menyalurkan program kemitraan hingga dana sosial perusahaan
Transformasi Digital dan Inovasi LKM
Tak hanya sebagai lembaga konvensional, banyak LKM kini bertransformasi digital:
- Implementasi teknologi informasi untuk layanan keuangan (mobile banking mikro, e-wallet komunitas)
- Agen Laku Pandai, memperluas akses ke pelosok tanpa bank branch
- Pelayanan asuransi mikro dan digitalisasi pencatatan keuangan anggota
Studi Kasus dan Kisah Nyata: Jejak Keberhasilan LKM
Penguatan UMKM dan Ekonomi Lokal
- Gapoktan dan KUB di sektor pertanian/perikanan menjadi ujung tombak ketahanan pangan lokal melalui pinjaman modal, pelatihan, serta pemasaran hasil panen
- BMT dan Credit Union menumbuhkan ekonomi syariah, memperkuat tradisi tolong-menolong berbasis nilai agama dan solidaritas
- Kelompok Swadaya Masyarakat (KSM) membuktikan, akses keuangan mendorong aksi kolektif meningkatkan taraf hidup bersama melalui pelatihan literasi dan pendampingan usaha
Sinergi Multipihak: LKM, Pemerintah, dan Lembaga Internasional
Dalam forum Konsultasi Publik RPP Komnas LIK, tampak sinergi nyata:
- Pemerintah, melalui Kemenko Perekonomian, mendorong kebijakan inklusif dan peraturan yang berpihak pada rakyat
- ILO mendukung penguatan kapasitas LKM melalui program pelatihan, asistensi teknis, dan pengembangan inovasi jasa keuangan kerakyatan
- DNKI menjadi penghubung antara dunia akademik, regulator, dan praktisi ekonomi mikro
- Perguruan tinggi, seperti IKOPIN University, menjadi mitra riset, advokasi, dan inovasi untuk penguatan LKM ke depan
Tantangan dan Masa Depan LKM
Tantangan Aktual
- Legalitas dan standardisasi: Masih banyak LKM yang belum berbadan hukum
- Kapasitas SDM: Perlu peningkatan kompetensi, profesionalisme, dan literasi digital
- Perluasan akses digital: Infrastruktur teknologi belum merata di pedesaan
- Pengelolaan risiko: Sistem pengawasan dan mitigasi risiko perlu ditingkatkan, utamanya perihal likuiditas
Peluang Strategis
- Implementasi program capacity building oleh OJK dan asosiasi untuk meningkatkan manajemen, akuntabilitas, dan teknologi LKM
- Perluasan program “Laku Pandai” dan asuransi mikro untuk menjangkau masyarakat yang belum terakses layanan keuangan formal
- Mendorong formalitas dan legalisasi LKM agar semakin banyak mendapat perlindungan dan akses pendanaan pemerintah
Rekomendasi
- Akselerasi Regulasi: Pemerintah dan Komnas LIK perlu mempercepat harmonisasi peraturan, mempermudah akreditasi LKM dan memperkuat aspek perlindungan konsumen
- Kolaborasi Multipihak: Sinergi pemerintah, LKM, perguruan tinggi, dan lembaga internasional harus diperkuat untuk inovasi literasi keuangan dan teknologi informasi, menjangkau kawasan 3T (terdepan, terluar, tertinggal)
- Inklusivitas Produk Keuangan: Harus ada inovasi berkelanjutan pada produk simpanan, pinjaman, dan proteksi berbasis kebutuhan masyarakat akar rumput
- Pemberdayaan Berkelanjutan: LKM sebagai ujung tombak pemberdayaan ekonomi perlu didorong bukan hanya sebagai penyalur dana, tetapi juga edukator dan pendamping bisnis komunitas
Penutup: LKM adalah Masa Depan Ekonomi Kerakyatan
Paparan Prof. Dr. Ahmad Subagyo dalam konsultasi publik RPP Komnas LIK, menegaskan betapa strategisnya peran LKM dalam mendorong literasi, akses, dan inklusi keuangan yang nyata dan berdampak. Bukan hanya sekadar lembaga keuangan, LKM adalah pelita perubahan di tengah masyarakat, motor penggerak ekonomi kerakyatan, dan soko guru literasi keuangan keluarga Indonesia.
Ke depan, sukses inklusi keuangan tidak hanya ditentukan oleh digitalisasi perbankan besar, melainkan kekuatan dan ketangguhan LKM yang berakar di tengah masyarakat, mampu mendekatkan keadilan akses keuangan hingga pelosok nusantara.